Domain kinder-strumpfhosen.de kaufen?
Wir ziehen mit dem Projekt
kinder-strumpfhosen.de um.
Sind Sie am Kauf der Domain
kinder-strumpfhosen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinder-strumpfhosen.de kaufen?
Wie viele CPU-Aufgaben hat Google Chrome mit 18 Tasks?
Google Chrome kann mit 18 Tasks eine Vielzahl von CPU-Aufgaben ausführen. Jeder Task kann verschiedene Funktionen und Prozesse im Browser steuern, wie das Laden von Webseiten, das Ausführen von JavaScript-Code oder das Verarbeiten von Benutzereingaben. Die genaue Anzahl und Art der CPU-Aufgaben hängt jedoch von den geöffneten Tabs, Erweiterungen und anderen Faktoren ab. **
Wie bequem und strapazierfähig sind nahtlose Strumpfhosen im Vergleich zu herkömmlichen Strumpfhosen?
Nahtlose Strumpfhosen sind in der Regel bequemer, da sie keine störenden Nähte haben, die einschneiden oder drücken können. Sie sind auch strapazierfähiger, da das Fehlen von Nähten das Risiko von Laufmaschen verringert. Zudem bieten nahtlose Strumpfhosen eine glattere Optik und ein angenehmeres Tragegefühl. **


Ähnliche Suchbegriffe für Tasks und Aufgaben
Top-Angebote
Produkte zum Begriff Tasks und Aufgaben:
-
Übungen und Aufgaben, Ratgeber von Axel BarkSicher durch die Prüfung. Dieses zweigeteilte Übungsbuch ist die ideale Ergänzung des Lehrbuchs zur Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins. Jedes Thema des ersten Teils, von der Seekarte über die Deckpeilung bis hin zu den Gezeiten, wird durch eine Kurzfassung eröffnet, es folgen die entsprechenden Übungen samt Lösungen. Der zweite Teil enthält die Lösungen und Lösungswege der 15 Navigationsaufgaben für den SBF See und der 10 Kartenaufgaben für den SKS. Enthalten sind Themen wie: Seekarte, Seebücher, INT 1, Schiffsort, Kurs, Fahrt und Koppeln, Peilungen, Deckpeilung, Feuer in Linie, Kreuzpeilung, Abstandsbestimmungen, Abdrift, Strom, Gezeiten. Dient der idealen Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungen und Aufgaben Navigation, Ratgeber von Rolf DreyerBeim Erwerb des Sportbootführerscheins See bildet das Fach Navigation die grösste Hürde. Gleiches gilt für den Sportküstenschifferschein. Der erfolgreiche Lehrbuchautor und Segelschulinhaber Rolf Dreyer bereitet den Leser mit lehrreichen Übungen und Aufgaben auf diese anspruchsvollen Prüfungen vor. Einer kurzen Einführung in die Materie folgt jeweils eine grössere Anzahl an Übungsaufgaben zum Sportbootführerschein See und Sportküstenschifferschein. Es werden folgende Themen behandelt: Arbeiten in der Seekarte, Peilungs- und Kursbeschickung, Standortbestimmung, Karte 1 / INT 1, Gezeitenkunde sowie Berichtigungen von Seekarten und Seebüchern. Das Buch enthält zudem alle 15 Original-Navigationsaufgaben für den Sportbootführerschein See. Die entsprechenden Lösungen werden dem Leser in leicht nachvollziehbaren Schritten vorgeführt und machen ihn fit für die Prüfung. Eine Übungskarte wird zur Verfügung gestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler:Höhere Mathematik Aufgaben und, Schulbücher von Karlheinz SpindlerDie Aufgabensammlung ist bis auf wenige Verweise unabhängig vom zugehörigen Lehrbuch nutzbar. Die Aufgabenstellungen reichen von einfachen Fragen zur Gewöhnung an neue Begriffe bis hin zu wirklichen Herausforderungen. Durch die ausführlichen Lösungen sind die Bände auch zum Selbststudium geeignet. Band 3 beinhaltet 1017 Aufgaben zu den Themen: Differentialrechnung auf Mannigfaltigkeiten, Inhaltsbestimmung von Mengen, Begriff des Integrals, Berechnung von Integralen, Integration auf Mannigfaltigkeiten, gewöhnliche Differentialgleichungen, dynamische Systeme, Integraltransformationen, Grundlagen der Stochastik, Anwendung stochastischer Methoden, Funktionentheorie.85,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viele Tasks wurden gelöscht?
Es wurden insgesamt 10 Tasks gelöscht. **
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Der Hauptunterschied zwischen Leggings und Strumpfhosen liegt in ihrer Dicke und ihrem Material. Leggings sind in der Regel aus dickerem Material wie Baumwolle oder Polyester und haben oft einen elastischen Bund. Strumpfhosen hingegen sind dünn und aus Nylon oder anderen synthetischen Materialien gefertigt, und sie haben oft einen Zwickel im Schritt. Strumpfhosen werden oft unter Röcken oder Kleidern getragen, während Leggings eher als eigenständige Hosen getragen werden. **
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Leggings sind in der Regel aus einem dickeren Material und haben oft einen elastischen Bund. Sie werden oft als Hosen getragen und können auch als Teil eines Outfits dienen. Strumpfhosen hingegen sind dünnere, eng anliegende Beinbekleidung, die oft unter Röcken oder Kleidern getragen werden, um die Beine zu bedecken und zu wärmen. **
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Leggings sind aus einem dickeren Material und haben oft ein elastisches Taillenband, während Strumpfhosen aus dünnem Material bestehen und den gesamten Körper bedecken. Leggings werden oft als eigenständiges Kleidungsstück getragen, während Strumpfhosen normalerweise unter Kleidern oder Röcken getragen werden. Leggings haben oft keine Füße, während Strumpfhosen Füße haben. **

Sollte ein Mann Leggings oder Strumpfhosen tragen?
Die Entscheidung, ob ein Mann Leggings oder Strumpfhosen tragen sollte, liegt letztendlich bei ihm selbst. Es gibt keine festen Regeln oder Normen, die besagen, was Männer tragen dürfen oder nicht. Jeder sollte das tragen, worin er sich wohl und selbstbewusst fühlt. **
Warum tragen schwule Männer Strumpfhosen oder Leggings?
Die Kleidungswahl von schwulen Männern ist genauso vielfältig wie bei heterosexuellen Männern. Es ist wichtig zu beachten, dass nicht alle schwulen Männer Strumpfhosen oder Leggings tragen. Einige mögen diese Kleidungsstücke aufgrund ihres Stils, Komforts oder Ausdrucks wählen, während andere sie nicht bevorzugen. Es ist wichtig, individuelle Vorlieben und Geschmäcker zu respektieren, ohne sie auf die sexuelle Orientierung einer Person zu reduzieren. **
Top-Angebote
Produkte zum Begriff Tasks und Aufgaben:
-
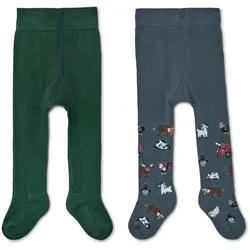
Tchibo - 2 Kleinkind-Strumpfhosen - Kinder - Gr. 110/116 - blau"Elastischer Komfortbund – kein Einschnüren oder Rutschen","Mit Elasthan: formbeständig, perfekter Sitz, hoher Tragekomfort","Weiche Frottier-Innensohle","2 unterschiedliche Dessins","Verstärkte Spitze und Ferse"5,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tchibo - 2 Baby-und-Kleinkind-Strumpfhosen - Baby - Gr. 74/80 - hellblau"Komfortbund – kein Einschnüren, kein Rutschen","Gr. 50/56 – 98/104 mit Tier-Einstrick am Gesäß","2 verschiedene Dessins","Verstärkte Spitze und Ferse","Weiche Frottier-Innensohle","Mit Elasthan: formbeständig, perfekter Sitz, hoher Tragekomfort"4,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Übungen und Aufgaben, Ratgeber von Axel BarkSicher durch die Prüfung. Dieses zweigeteilte Übungsbuch ist die ideale Ergänzung des Lehrbuchs zur Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins. Jedes Thema des ersten Teils, von der Seekarte über die Deckpeilung bis hin zu den Gezeiten, wird durch eine Kurzfassung eröffnet, es folgen die entsprechenden Übungen samt Lösungen. Der zweite Teil enthält die Lösungen und Lösungswege der 15 Navigationsaufgaben für den SBF See und der 10 Kartenaufgaben für den SKS. Enthalten sind Themen wie: Seekarte, Seebücher, INT 1, Schiffsort, Kurs, Fahrt und Koppeln, Peilungen, Deckpeilung, Feuer in Linie, Kreuzpeilung, Abstandsbestimmungen, Abdrift, Strom, Gezeiten. Dient der idealen Vorbereitung auf die schriftliche Navigationsprüfung des Sportbootführerscheins See sowie des Sportküstenschifferscheins.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungen und Aufgaben Navigation, Ratgeber von Rolf DreyerBeim Erwerb des Sportbootführerscheins See bildet das Fach Navigation die grösste Hürde. Gleiches gilt für den Sportküstenschifferschein. Der erfolgreiche Lehrbuchautor und Segelschulinhaber Rolf Dreyer bereitet den Leser mit lehrreichen Übungen und Aufgaben auf diese anspruchsvollen Prüfungen vor. Einer kurzen Einführung in die Materie folgt jeweils eine grössere Anzahl an Übungsaufgaben zum Sportbootführerschein See und Sportküstenschifferschein. Es werden folgende Themen behandelt: Arbeiten in der Seekarte, Peilungs- und Kursbeschickung, Standortbestimmung, Karte 1 / INT 1, Gezeitenkunde sowie Berichtigungen von Seekarten und Seebüchern. Das Buch enthält zudem alle 15 Original-Navigationsaufgaben für den Sportbootführerschein See. Die entsprechenden Lösungen werden dem Leser in leicht nachvollziehbaren Schritten vorgeführt und machen ihn fit für die Prüfung. Eine Übungskarte wird zur Verfügung gestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele CPU-Aufgaben hat Google Chrome mit 18 Tasks?
Google Chrome kann mit 18 Tasks eine Vielzahl von CPU-Aufgaben ausführen. Jeder Task kann verschiedene Funktionen und Prozesse im Browser steuern, wie das Laden von Webseiten, das Ausführen von JavaScript-Code oder das Verarbeiten von Benutzereingaben. Die genaue Anzahl und Art der CPU-Aufgaben hängt jedoch von den geöffneten Tabs, Erweiterungen und anderen Faktoren ab. **
-
Wie bequem und strapazierfähig sind nahtlose Strumpfhosen im Vergleich zu herkömmlichen Strumpfhosen?
Nahtlose Strumpfhosen sind in der Regel bequemer, da sie keine störenden Nähte haben, die einschneiden oder drücken können. Sie sind auch strapazierfähiger, da das Fehlen von Nähten das Risiko von Laufmaschen verringert. Zudem bieten nahtlose Strumpfhosen eine glattere Optik und ein angenehmeres Tragegefühl. **
-
Wie viele Tasks wurden gelöscht?
Es wurden insgesamt 10 Tasks gelöscht. **
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Der Hauptunterschied zwischen Leggings und Strumpfhosen liegt in ihrer Dicke und ihrem Material. Leggings sind in der Regel aus dickerem Material wie Baumwolle oder Polyester und haben oft einen elastischen Bund. Strumpfhosen hingegen sind dünn und aus Nylon oder anderen synthetischen Materialien gefertigt, und sie haben oft einen Zwickel im Schritt. Strumpfhosen werden oft unter Röcken oder Kleidern getragen, während Leggings eher als eigenständige Hosen getragen werden. **
Ähnliche Suchbegriffe für Tasks und Aufgaben
-
Spindler:Höhere Mathematik Aufgaben und, Schulbücher von Karlheinz SpindlerDie Aufgabensammlung ist bis auf wenige Verweise unabhängig vom zugehörigen Lehrbuch nutzbar. Die Aufgabenstellungen reichen von einfachen Fragen zur Gewöhnung an neue Begriffe bis hin zu wirklichen Herausforderungen. Durch die ausführlichen Lösungen sind die Bände auch zum Selbststudium geeignet. Band 3 beinhaltet 1017 Aufgaben zu den Themen: Differentialrechnung auf Mannigfaltigkeiten, Inhaltsbestimmung von Mengen, Begriff des Integrals, Berechnung von Integralen, Integration auf Mannigfaltigkeiten, gewöhnliche Differentialgleichungen, dynamische Systeme, Integraltransformationen, Grundlagen der Stochastik, Anwendung stochastischer Methoden, Funktionentheorie.85,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabus, Karlheinz: Mechanik und Festigkeitslehre - AufgabenMechanik und Festigkeitslehre - Aufgaben , Das Übungsbuch zum bewährten Standardwerk von Karlheinz Kabus Diese seit Jahrzehnten bewährte Aufgabensammlung zum Standardwerk "Mechanik und Festigkeitslehre" greift in nahezu 1200 Aufgaben die Beispiele aus dem Lehrbuch auf. Es bietet dadurch eine ausgezeichnete Unterstützung und Ergänzung. Zahlreiche Abbildungen erleichtern das Verständnis der Aufgaben und ein steigender Schwierigkeitsgrad ermöglicht ein gezieltes Lernen nach eigenem Tempo. Der Lösungsteil enthält die Ergebnisse der Berechnungen und der eventuellen zeichnerischen Lösungen, bei Aufgaben, wo es zum Erreichen eindeutiger Werte sinnvoll erschien, wurden auch die Zwischenergebnisse und die verwendeten Tabellenwerte angegeben. In einem dritten Teil enthält das Übungsbuch Erläuterungen und Hinweise zum Lösungsweg jeder Aufgabe, sodass auch für Studienanfänger:innen und in der Praxis tätige Techniker:innen und Ingenieur:innen eine Möglichkeit zur schnellen Einarbeitung in die Berechnungsverfahren besteht. , Sonstige > Sportfederung , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 20230714, Produktform: Kartoniert, Autoren: Kabus, Karlheinz~Kretschmer, Bernd~Möhler, Peter, Auflage: 23009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 276, Keyword: Aufgabenbuch; Festigkeitslehre; Hydromechanik; Kinematik; Kinetik; Reibung; Statik; ebene Fachwerke; mechanische Schwingung; Übungsbuch, Fachschema: Mechanik, Fachkategorie: Maschinenbau und Werkstoffe, Bildungszweck: für die Hochschule, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Klassische Mechanik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 240, Breite: 169, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2013292, Vorgänger EAN: 9783446454972 9783446437517 9783446420793 9783446219243 9783446172753 9783446160514, eBook EAN: 9783446479050, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5538534,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - 2 Kleinkind-Strumpfhosen - Kinder - Gr. 122/128 - blau"Elastischer Komfortbund – kein Einschnüren oder Rutschen","Mit Elasthan: formbeständig, perfekter Sitz, hoher Tragekomfort","Weiche Frottier-Innensohle","2 unterschiedliche Dessins","Verstärkte Spitze und Ferse"5,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Leggings sind in der Regel aus einem dickeren Material und haben oft einen elastischen Bund. Sie werden oft als Hosen getragen und können auch als Teil eines Outfits dienen. Strumpfhosen hingegen sind dünnere, eng anliegende Beinbekleidung, die oft unter Röcken oder Kleidern getragen werden, um die Beine zu bedecken und zu wärmen. **
-
Was ist der Unterschied zwischen Leggings und Strumpfhosen?
Leggings sind aus einem dickeren Material und haben oft ein elastisches Taillenband, während Strumpfhosen aus dünnem Material bestehen und den gesamten Körper bedecken. Leggings werden oft als eigenständiges Kleidungsstück getragen, während Strumpfhosen normalerweise unter Kleidern oder Röcken getragen werden. Leggings haben oft keine Füße, während Strumpfhosen Füße haben. **
-
Sollte ein Mann Leggings oder Strumpfhosen tragen?
Die Entscheidung, ob ein Mann Leggings oder Strumpfhosen tragen sollte, liegt letztendlich bei ihm selbst. Es gibt keine festen Regeln oder Normen, die besagen, was Männer tragen dürfen oder nicht. Jeder sollte das tragen, worin er sich wohl und selbstbewusst fühlt. **
-
Warum tragen schwule Männer Strumpfhosen oder Leggings?
Die Kleidungswahl von schwulen Männern ist genauso vielfältig wie bei heterosexuellen Männern. Es ist wichtig zu beachten, dass nicht alle schwulen Männer Strumpfhosen oder Leggings tragen. Einige mögen diese Kleidungsstücke aufgrund ihres Stils, Komforts oder Ausdrucks wählen, während andere sie nicht bevorzugen. Es ist wichtig, individuelle Vorlieben und Geschmäcker zu respektieren, ohne sie auf die sexuelle Orientierung einer Person zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.